Sondertilgung mit Bonus und Prämie: Warum Flexibilität wichtiger sein kann als der niedrigste Zins
Gerade bei Beschäftigten mit variablen Vergütungsbestandteilen ist das ein praktischer Vorteil: Die reguläre Monatsrate kann so gewählt werden, dass sie dauerhaft gut ins Budget passt. Fällt später ein Bonus an, lässt sich ein Teil davon zusätzlich in den Kredit stecken. So sinkt die Restschuld schneller, ohne dass man sich von Anfang an zu einer unnötig hohen Rate verpflichtet. Wie groß der Effekt ausfällt und ob die zusätzliche Zahlung kostenlos möglich ist, hängt aber von den vereinbarten Sondertilgungsregeln ab.
Wie funktioniert eine Sondertilgung bei einem Ratenkredit?
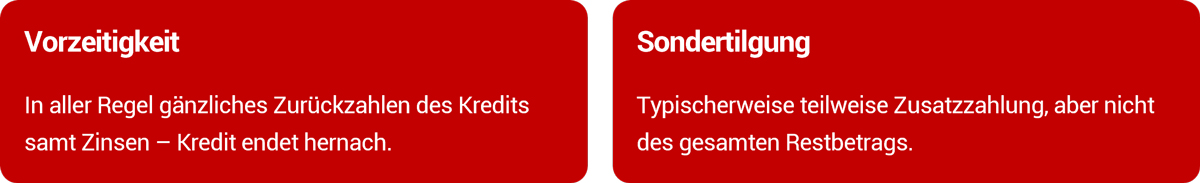
Bei einem klassischen Ratenkredit steht von Anfang an fest, wie hoch die Monatsrate ausfällt und wann die letzte Rate fällig wird. Eine Sondertilgung durchbricht diesen festen Plan: Der Kreditnehmer zahlt zusätzlich zur vereinbarten Rate mindestens einen außerplanmäßigen Betrag zurück – ohne Strafe, ohne sonstige Nachteile.
Das kann sich besonders für Beschäftigte eignen, deren Einkommen nicht jeden Monat gleich hoch ausfällt. Wer beispielsweise einmal im Jahr einen Bonus erhält, muss deshalb nicht von Beginn an eine höhere Monatsrate vereinbaren. Stattdessen lässt sich ein Teil der zusätzlichen Einnahmen für eine Sondertilgung einsetzen – vorausgesetzt, der Vertrag lässt dies zu.
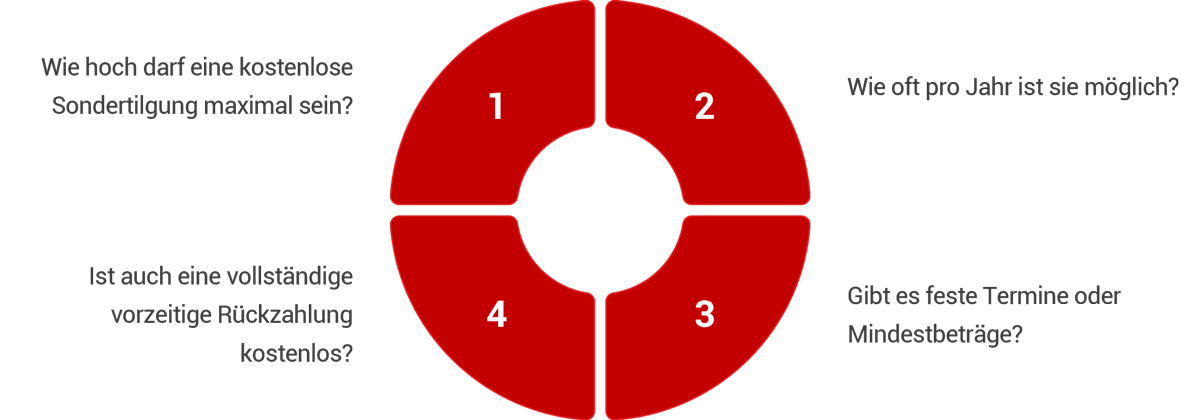
Welche Ratenkredite hohe kostenlose Sondertilgungen erlauben, hängt vom jeweiligen Kreditgeber und Tarif ab. Entscheidend sind Höhe, Häufigkeit und mögliche Obergrenzen der kostenlosen Sondertilgung. Denn grundsätzlich obliegt es Banken, ob sie (insbesondere kostenlose) Sondertilgungen gestatten und, wenn ja, zu welchen Bedingungen – etwa Häufigkeit, Maximalsumme usw. Damit wird dieser Punkt zu einem mitunter wichtigen Maßstab beim Vergleich unterschiedlicher Kreditanbieter.
Wichtig: Grundsätzlich ist auch die Nutzung einer vertraglich vereinbarten Sondertilgung stets eine optionale Möglichkeit. Ob man sie wahrnimmt, wie oft, in welcher Höhe usw. unterliegt einzig der Entscheidung des Kreditnehmers.
Was bringt eine zusätzliche Tilgung bei Bonus oder Urlaubsgeld?
De facto sinkt mit jeder Sondertilgung die Restschuld schneller als im ursprünglichen Tilgungsplan vorgesehen. Dadurch werden künftige Zinsen auf einen niedrigeren offenen Betrag berechnet. Bei einem Kredit mit festem Zinssatz kann eine zusätzliche Zahlung daher die noch anfallenden Kreditkosten reduzieren.
Wie groß der Effekt ausfällt, hängt insbesondere von vier Faktoren ab:
- Höhe der Sondertilgung
- Verbleibende Restschuld
- Vereinbarter Zinssatz
- Verbleibende Laufzeit
Hinweis: Tendenziell wirkt sich eine Sondertilgung früher im Kreditverlauf stärker aus als kurz vor der letzten Rate. In dem Fall wirkt sich die niedrigere Restschuld dann noch über einen längeren Zeitraum auf die Zinsberechnung aus.
Ob sich eine Sondertilgung auch auf die Laufzeit auswirkt, hängt indes von Vertrag und Abwicklung ab. Falls ja, kann die zusätzliche Zahlung die verbliebene Laufzeit verkürzen. Sprich, die Höhe der Monatsrate bleibt unangetastet, der Kredit endet aber früher. Wie die Bank eine Sondertilgung konkret verrechnet, geht aus den Vertragsbedingungen oder einem aktualisierten Tilgungsplan hervor.
Kann ich jeden Bonus kostenlos in den Kredit stecken?
Nicht automatisch. Private Kreditnehmer dürfen einen Verbraucherdarlehensvertrag zwar grundsätzlich jederzeit erfüllen, bei einem Allgemein-Verbraucherdarlehen mit gebundenem Sollzins darf die Bank dafür unter bestimmten Voraussetzungen jedoch eine Vorfälligkeitsentschädigung verlangen. Diese ist gesetzlich begrenzt: Bei mehr als einem Jahr verbleibender Laufzeit darf sie höchstens ein Prozent des vorzeitig zurückgezahlten Betrags betragen. Liegt zwischen der Sonderzahlung und dem ursprünglich vereinbarten Rückzahlungszeitpunkt höchstens ein Jahr, beträgt die Obergrenze 0,5 Prozent.
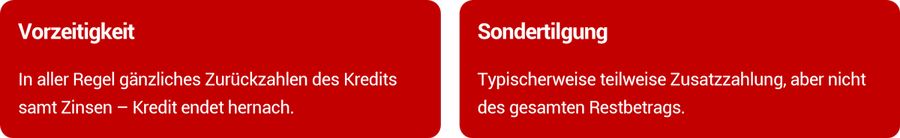
Zwar enthalten heutzutage viele Kreditangebote kostenlose Sondertilgungsmöglichkeiten. Ein Automatismus ist das jedoch nicht.
Zudem entscheidet der individuelle Vertrag, wie flexibel der Kreditnehmer tatsächlich ist. Möglich sind beispielsweise jährliche Höchstbeträge oder Grenzen, die sich als Prozentsatz auf den Kreditbetrag bzw. die Restschuld beziehen. Manche Verträge erlauben auch eine vollständige vorzeitige Rückzahlung ohne zusätzliche Kosten.
Welche Ratenkredite eignen sich für schwankende Bonuszahlungen?
Wer bereits bei Vertragsabschluss damit rechnet, regelmäßig variable Vergütungsbestandteile zu erhalten, sollte Sondertilgungen als eigenes, besonders bedeutendes Auswahlkriterium behandeln. Für solche Kreditnehmer sind vor allem Verträge interessant, die hohe kostenlose Teiltilgungen oder sogar eine kostenlose vollständige Rückzahlung erlauben.
Die entscheidende Frage lautet in solchen Fällen nicht nur: Welcher Kredit hat den niedrigsten effektiven Jahreszins? Sondern: Wie viel finanzielle Flexibilität bietet mir der Vertrag?
Vor dem Abschluss sollte man deshalb vier Punkte prüfen:
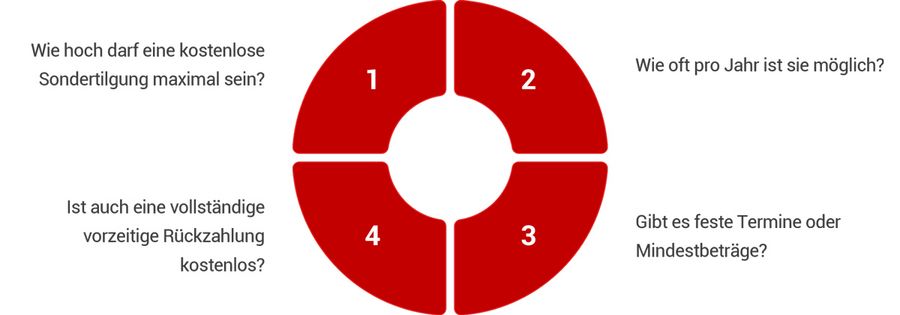
Bei Beschäftigten mit erfolgsabhängigen Vergütungen sollte maximale Flexibilität die Vorgehensweise bestimmen – ein hoher Bonus muss dann nicht erst unnötig auf dem Konto liegen bleiben, bis eine bestimmte Frist verstreicht.
Sollte ich mein komplettes Urlaubsgeld oder meinen Bonus sondertilgen?
Das ist nicht zwingend sinnvoll. Eine Sondertilgung spart zwar künftige Kreditkosten, gleichzeitig steht das verwendete Geld anschließend nicht mehr als Liquiditätsreserve, für andere Investments oder als Zinslieferant zur Verfügung. Wer beispielsweise 3.000 Euro Bonus erhält, muss daher nicht zwingend 3.000 Euro an die Bank überweisen. Denkbar ist ebenso, nur einen Teil davon für den Kredit einzusetzen und den Rest auf dem Konto oder in einer Rücklage zu behalten.
Vor einer Sondertilgung kann man sich deshalb Folgendes fragen:
- Reicht meine vorhandene finanzielle Reserve weiterhin aus?
- Stehen größere Ausgaben in den kommenden Monaten an?
- Welche Zinsersparnis bringt die zusätzliche Tilgung tatsächlich?
- Könnte der Bonus bei einem Investment besseren Mehrwert generieren?
- Gibt es eine vertragliche Obergrenze für die kostenlose Zahlung?
Und, wie schon erwähnt: Bei einem bereits sehr weit zurückgezahlten Kredit kann der Zinsvorteil vergleichsweise klein sein. Je weiter der Kredit fortgeschritten ist, desto genauer sollte man rechnen – und sich mitunter auch fragen, ob es nicht sinnvoller wäre, die nächsten Boni zu bündeln, um damit den Kredit auf einen Schlag abzulösen, statt stückweise.
Fazit: Sondertilgungen und Sonderzahlungen sind eine gute Kombination - wenn die Parameter stimmen
Rascher schuldenfrei zu sein, hat ausschließlich Vorteile – und macht jeden Kredit zwangsläufig günstiger. Sondertilgungen sind deshalb stets ein „Genuss ohne Reue", sofern das Geld nicht anderweitig (noch) rentabler investiert werden kann oder wichtige Ausgaben deckt.
Je häufiger solche Bonuszahlungen vorkommen, desto eher sollten entsprechende Kreditnehmer darauf achten, sie in Form von möglichst flexiblen Sondertilgungen korrekt abzubilden. Und selbst, wer „nur" Urlaubs- und Weihnachtsgelder erhält, sollte darauf achten, wenigstens einmal jährlich sondertilgen zu können – es lohnt sich praktisch immer.
Bildquelle: KI-generiert