Inflation und Kaufkraft: Warum langfristige Finanzplanung immer wichtiger wird
Inflation als Herausforderung für den langfristigen Vermögensaufbau
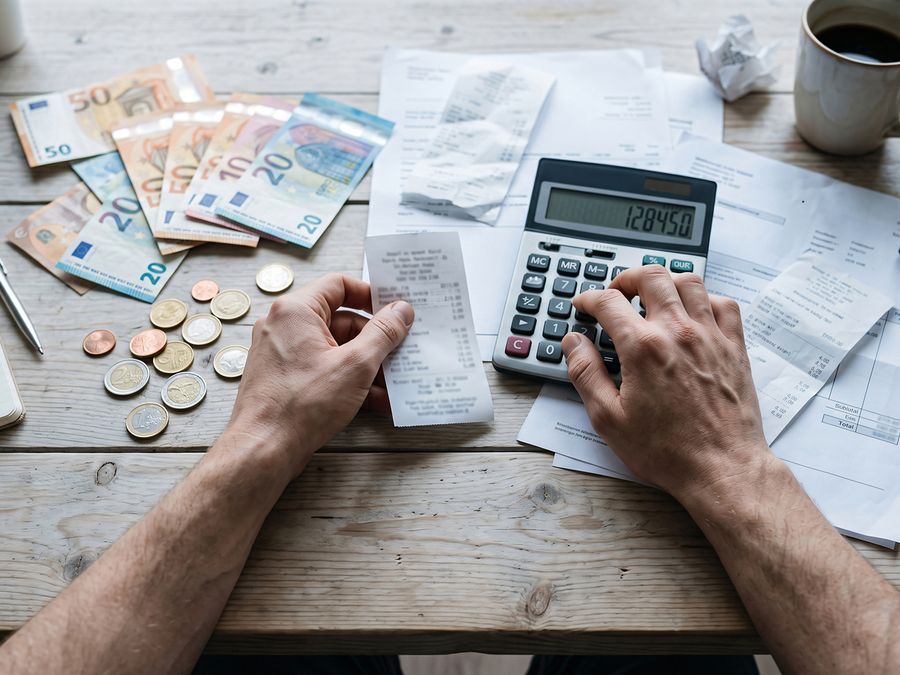
Aktuell beziffert sich die Inflationsrate auf exakt 2,8 Prozent. Das ist deutlich weniger als die 5,9 Prozent im Jahr 2023, aber nach wie vor über dem 2-Prozent-Ziel der Europäischen Zentralbank. Besonders die Energiepreise sind im Jahr 2026 mit 12,2 Prozent angezogen, während Preissteigerungen bei Nahrungsmitteln relativ moderat (0,4 Prozent) ausfielen. Wichtig zu verstehen ist, dass sich die persönliche Inflationsrate unterscheiden kann. Wer beispielsweise im energetisch nahezu autark versorgten Eigenheim lebt, ist von den Preissteigerungen beim Strom, Gas und Öl weniger stark betroffen als ein Mieter im Altbau.
Dennoch erodiert die Inflation, unabhängig davon, in welchen Bereichen sie in welcher Höhe auftritt, fortlaufend die Kaufkraft. Als Kaufkraft wird das bezeichnet, was sich mit der absoluten Summe an Geld tatsächlich erwerben lässt. Wer also im Jahr 2025 für einen durchschnittlichen Warenkorb exakt 100 Euro zahlte, muss bei der aktuellen Inflationsrate nun 102,80 Euro dafür zahlen - was der Steigerung von 2,8 Prozent entspricht. Tückisch ist die Inflation auch deshalb, weil bei ihr derselbe Zinseszinseffekt wie bei Investitionen greift. So steigen Kaufkraftverluste, werden sie nicht durch ein höheres Einkommen oder rentierende Investitionen ausgeglichen, auf lange Sicht exponentiell.
Kaufkraft sollte zugleich nicht isoliert nur auf das eigene Einkommen bezogen werden, wobei das Netto-Einkommen natürlich wenigstens in identischer Höhe zur Inflationsrate steigen sollte, damit real (in Kaufkraft) nicht weniger als im Vorjahr verdient wird. Im kommenden Jahr wird der Erhalt der bisherigen Kaufkraft für Arbeitnehmende noch schwieriger - denn jüngst verkündete die Große Koalition aus Union und SPD, dass sie kaum einen Ausgleich der kalten Progression vorsieht. Dadurch können selbst Bruttolohnerhöhungen zu einer höheren Steuerbelastung und damit einem Kaufkraftverlust nach Berücksichtigung der Inflation führen.
Die Bedeutung der realen Rendite für den Kaufkrafterhalt
Neben dem Einkommen nimmt die Inflation zugleich Einfluss auf das eigene Vermögen. Selbiges ist vor Inflation nämlich nicht geschützt. Praktisch lässt sich das gut am Beispiel des Tagesgeldkontos darlegen. Mit einem aktuellen EZB-Leitzins von 2,5 Prozent werden Tagesgeldkonten im Idealfall ebenfalls mit 2,5 Prozent verzinst, sofern die Bank den Leitzins unverändert an ihre Kunden weiterreicht. Dieser Zins liegt offensichtlich aber 0,3 Prozentpunkte unter der Inflationsrate von 2,8 Prozent. Selbst wer auf seinem Tagesgeldkonto die 2,5 Prozent Zinsen erhält, verliert also real an Kaufkraft. Derartige Effekte wirken sich nicht nur im Hier und Jetzt, sondern auch langfristig bei der Altersvorsorge, dem Immobilienerwerb oder dem generellen Vermögensaufbau aus.
Im Fachjargon bezeichnet man diesen Unterschied als "reale Rendite". Anders als die nominale Rendite, berücksichtigt die reale Rendite die aktuelle Inflationsrate. Wer also eine nominale Rendite von 10 % erhält, erzielt abzüglich der Inflationsrate lediglich eine reale Rendite von 7,2 Prozent - und das noch vor Steuern. Die Geschichte und zahlreiche Analysen verdeutlichen daher, dass ein langfristiger Vermögensaufbau mit tatsächlichem Zugewinn der Kaufkraft kaum nur über Tagesgeldkonten oder Sparbriefe möglich ist.
Deshalb sind für das eigene Portfolio weitere Anlageklassen in Erwägung zu ziehen. Diese tragen grundlegend ein höheres Risiko als ein einfaches, sehr sicheres Tagesgeldkonto. Mögliche Anlageklassen sind:
- sehr sichere Staatsanleihen mit Investmentgrade-Rating (beispielsweise der Bundesrepublik Deutschland)
- Unternehmensanleihen unterschiedlicher Bonität
- Aktien sowie ETF, in denen sich ein diversifizierter Korb aus verschiedenen Aktien befindet
- Immobilien und vergleichbare Sachwerte
- Edelmetalle, Kryptowährungen und andere alternative Anlagevehikel
Sehr sichere Staatsanleihen sind vor allem in jüngeren Jahren nur bedingt zum Vermögensaufbau geeignet - Bund-Anleihen werden aktuell je nach Laufzeit mit rund 3 % verzinst, was also nur geringfügig oberhalb der Inflationsrate liegt. Gemeinhin gelten Aktien und ETFs als vielversprechendste Bausteine im Vermögensaufbau - sofern man selbst in der Lage ist, die damit einhergehenden Schwankungen mental zu kompensieren. Speziell bei Aktien gilt: Diese sollten langfristig gehalten und breit diversifiziert sein. Klassische ETF-Lösungen, wie zum Beispiel World- und All-World-ETFs, können für die nötige Diversifizierung sorgen.
Parallel dazu sollte Diversifikation nicht nur innerhalb des Vakuums einer einzelnen Anlageklasse, sondern über mehrere Anlageklassen hinaus gedacht werden. Ein individuelles Portfolio könnte daher durchaus aus mehreren Anlageklassen zu jeweils unterschiedlicher Gewichtung bestehen.
Langfristige Finanzplanung als Grundlage für den Vermögenserhalt
Unabhängig von der Portfolio-Zusammensetzung, muss die Anlagestrategie individuell sein und langfristig gedacht werden. Sie muss zu den eigens gesetzten finanziellen Zielen, dem Anlagehorizont und der persönlichen Bereitschaft zur Risikoübernahme passen. Wer sich nicht eigens um die Verwaltung und den Vermögensaufbau kümmern möchte, kann beides in die Hände von Fachleuten geben. Anleger können auf die Expertise einer externen Vermögensverwaltung zurückgreifen, die auf Basis fundierter Marktkenntnisse eine individuelle Anlagestrategie entwickelt und das Vermögen entsprechend verwaltet.
Dabei berücksichtigen die Fachleute selbstverständlich auch fortlaufende Änderungen und Entwicklungen am Zinsmarkt, der Inflationsrate und den Kapitalmärkten in ihrer Ganzheit. Anpassungen werden typischerweise regelmäßig vorgenommen und können natürlich auch als Reaktion auf veränderte Lebensumstände stattfinden. "Langfristig" bedeutet bei der Finanzplanung eben nicht, dass diese komplett starr und unverändert über Jahrzehnte fortbesteht - sondern lediglich, dass Vermögensaufbau langfristig gedacht wird, auch wenn zwischenzeitlich Anpassungen stattfinden. Fortlaufende Überprüfungen stellen im Zuge dessen sicher, dass die Anlagestrategie weiterhin zu den Lebensumständen passt.
Eine langfristige Finanzplanung, diversifizierte Anlagestrategie und generell der Wille zum Vermögensaufbau sollten keine Option, sondern eine Notwendigkeit sein. Das betrifft alle in Deutschland, speziell aber die Regionen, wie beispielsweise die neuen Bundesländer und Mitteldeutschland, die hinsichtlich ihrer Kaufkraft schon heute signifikant hinter den kaufkraftführenden Bundesländern Bayern und Baden-Württemberg hinterherhinken.