Eurozone und Staatsschulden: Warum Deutschland anders investieren könnte
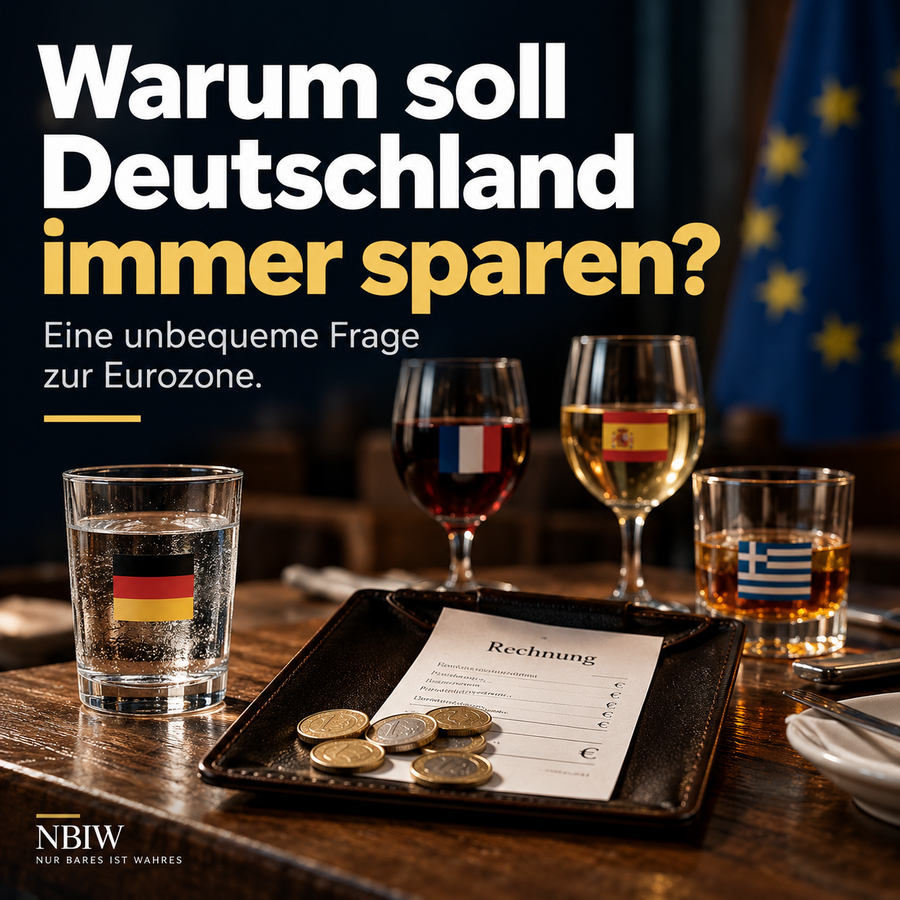
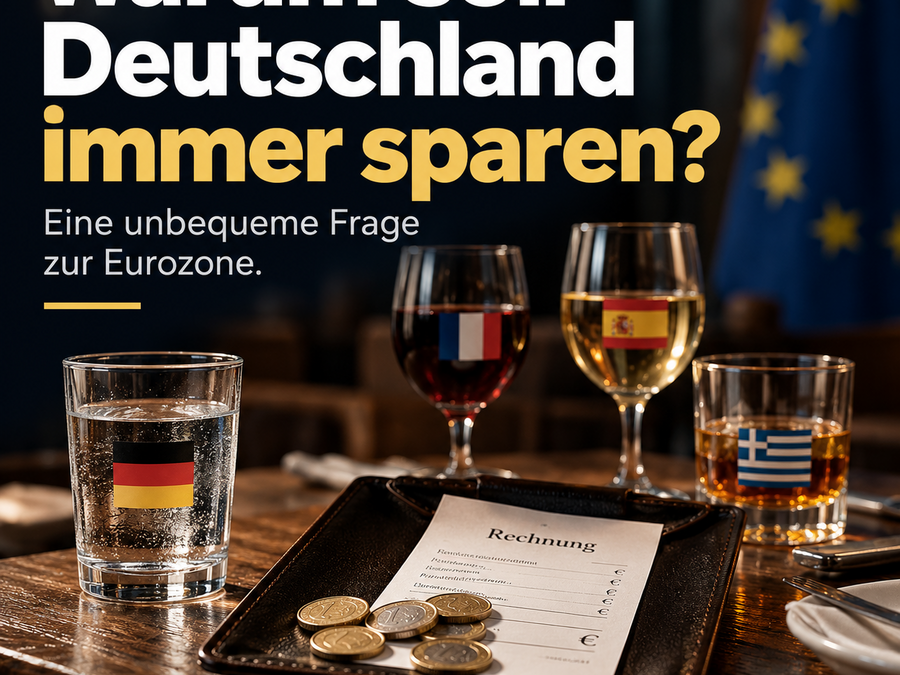
Die europäische Währungsunion verbindet eine gemeinsame Geldpolitik mit weitgehend eigenständigen Staatshaushalten. Gerät ein Mitgliedstaat in eine schwere Schuldenkrise, können gemeinschaftliche Rettungsmaßnahmen notwendig werden. Diese Erwartung beeinflusst die Anreize zur Haushaltsdisziplin.
Vor diesem Hintergrund lässt sich eine ungewöhnliche Alternative zur deutschen Sparpolitik diskutieren. Angeregt durch Hans Albrechts Buch „So! Schaffen wir das“ könnte eine bundeseigene Investmentgesellschaft produktive Sachwerte im europäischen Ausland erwerben. Denkbar wären Beteiligungen an Häfen, Energieinfrastruktur oder Unternehmen.
Die Finanzierung könnte über zusätzliche Bundesanleihen erfolgen. Bei 100 Milliarden Euro Kreditaufnahme zu drei Prozent Zinsen und sechs Prozent laufenden Kapitalerträgen ergäbe sich rechnerisch ein jährlicher Überschuss von drei Milliarden Euro vor Kosten und Verlusten. Die Rendite wäre allerdings keineswegs garantiert.
Grenzüberschreitende Käufe könnten zugleich die TARGET-Forderungen der Bundesbank reduzieren. Ein dauerhafter Abbau wäre damit nicht gesichert, da die weitere Entwicklung von den Zahlungsströmen abhängt.
Der Kapitalimpuls über Staatsschulden, Auslandsinvestitionen und die Anreize der Eurozone behandelt diesen Vorschlag als wirtschaftspolitisches Gedankenexperiment, dessen Umsetzung politisch kaum vorstellbar erscheint.